
En bref
- Le délai est de cinq jours ouvrés, pas cinq jours. La nuance décale l’échéance de deux jours pour un accident survenu en fin de semaine.
- L’e-constat auto couvre bien les deux-roues, mais il est inutilisable dès qu’il y a le moindre blessé. À moto, c’est la situation la plus fréquente.
- Une déclaration tardive n’entraîne pas automatiquement un refus : l’assureur doit prouver que le retard lui a causé un préjudice.
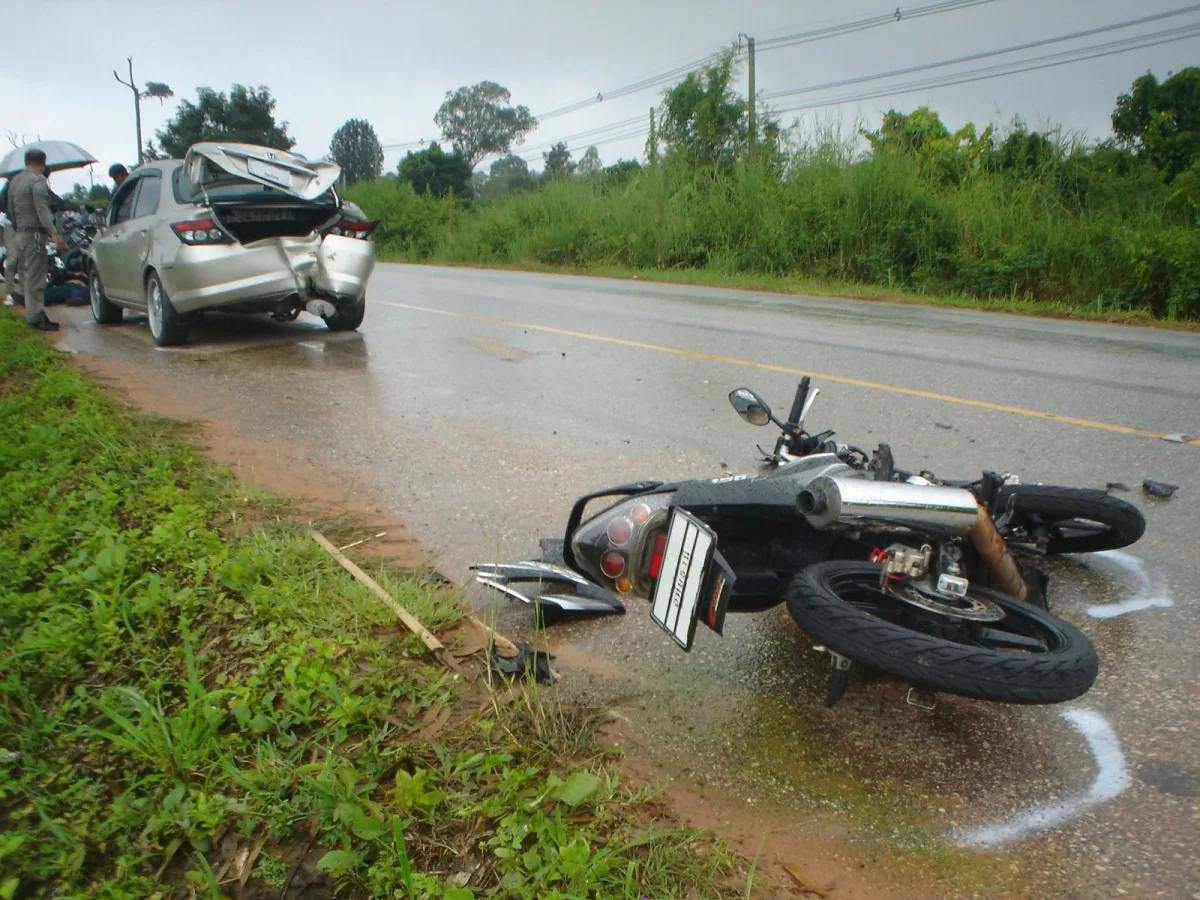
Après une chute ou un accrochage, la question qui revient n’est pas de savoir s’il faut déclarer, mais quoi transmettre et dans quel délai. Les réponses se trouvent dans un seul article du Code des assurances et dans les conditions d’usage de l’application des assureurs, deux textes courts que presque personne ne lit avant d’en avoir besoin. Ce guide en tire la liste exacte des éléments à réunir, les délais réellement opposables, et les cas où l’outil numérique ne prendra pas le relais.
Les délais de déclaration, sinistre par sinistre
| Type de sinistre | Délai légal minimum | Point de départ du délai |
|---|---|---|
| Accident, avec ou sans tiers | 5 jours ouvrés | Le jour de la connaissance du sinistre |
| Chute seule, sans tiers | 5 jours ouvrés | Le jour de la connaissance du sinistre |
| Bris de glace, incendie | 5 jours ouvrés | Le jour de la connaissance du sinistre |
| Vol, tentative de vol, vandalisme | 2 jours ouvrés | Le jour de la découverte des faits |
| Catastrophe naturelle | Selon l’arrêté | Publication de l’arrêté au Journal officiel |
Ces durées sont des minimums légaux fixés par l’article L113-2 du Code des assurances, qui dispose que le délai contractuel « ne peut être inférieur à cinq jours ouvrés » et qu’il « est ramené à deux jours ouvrés en cas de vol ». Un contrat peut donc allonger ces délais, jamais les raccourcir.
Deux pièges se cachent dans cette lecture. Le premier est la mention ouvrés, régulièrement omise : les dimanches et jours fériés ne comptent pas, si bien qu’un accident du vendredi soir laisse jusqu’au vendredi suivant, et non jusqu’au mercredi. Le second est l’affichage de certains délais en heures. Une formulation du type « sous 48 heures » pour un vol est plus courte que les deux jours ouvrés garantis par la loi, puisqu’un vol constaté le vendredi soir mènerait au dimanche au lieu du mardi.
Le point de départ mérite lui aussi d’être noté : le texte parle du moment où l’assuré a eu connaissance du sinistre, pas de la date de l’accident. La distinction compte pour un deux-roues stationné et endommagé à l’insu de son propriétaire.
Ce qu’il faut réellement transmettre
La déclaration est un ensemble de faits datés, pas un récit. Six blocs la composent.
- Les circonstances, avec la date, l’heure et le lieu exact. Un croquis même sommaire vaut mieux qu’un paragraphe.
- L’identité du tiers lorsqu’il y en a un : nom, immatriculation, compagnie d’assurance et numéro de contrat, relevés sur la carte verte.
- Les dommages matériels, sur la machine mais aussi sur l’équipement du pilote. Casque, blouson, gants et bottes constituent un poste à part entière, souvent couvert par une option dédiée.
- Les dommages corporels, y compris légers. C’est l’élément le plus fréquemment omis, et le plus coûteux à omettre : des séquelles apparues après coup ne seront prises en charge que si le sinistre a été déclaré comme corporel.
- Les témoins, avec leurs coordonnées. Ils deviennent déterminants dès que les versions divergent.
- Les pièces jointes : constat amiable, photographies prises sur place, procès-verbal des forces de l’ordre lorsqu’il a été établi.
Sur la photographie, un réflexe simple change la valeur du dossier : cadrer les véhicules dans leur environnement avant de les déplacer, en incluant la signalisation, le marquage au sol et l’état de la chaussée. Une fois les machines sur le bas-côté, la scène n’est plus reconstituable.
Le constat lui-même obéit à une règle mal connue : seul le recto sert à établir les responsabilités. Le verso ne fait que préciser les circonstances. C’est donc au recto, dans la case des observations, que doit figurer un désaccord, et non au dos.
L’e-constat auto à moto : ce qu’il couvre, et les trois cas où il lâche
L’e-constat auto est l’application officielle des assureurs français, éditée sous l’égide de France Assureurs. Elle couvre les deux-roues et trois-roues motorisés, au même titre que les voitures, les vélos et les engins de déplacement personnel motorisés, dès lors qu’ils sont immatriculés et assurés en France.
| Situation | e-constat auto | Constat papier |
|---|---|---|
| Deux véhicules, dégâts matériels uniquement | Oui | Oui |
| Un seul véhicule accidenté | Oui | Oui |
| Deux-roues motorisé immatriculé en France | Oui | Oui |
| Présence du moindre dommage corporel | Non | Oui |
| Plus de deux véhicules impliqués | Non | Oui |
| Véhicule étranger, ou accident hors de France | Non | Oui |
La première exclusion est celle qui concerne le plus directement les motards. Un accrochage à moto se solde rarement par de simples tôles froissées, et la moindre blessure fait sortir le dossier du périmètre de l’application. L’outil est donc parfaitement adapté à l’automobiliste et régulièrement inopérant pour le motard, précisément le jour où il en aurait besoin.
La conséquence pratique tient en une ligne : conserver un constat papier sous la selle ou dans le top case. Il ne prend pas de place et reste le seul document valable dans les trois cas du tableau. Cette précaution rejoint celle des garanties indispensables d’une assurance moto, qui se vérifient elles aussi avant le sinistre et non après.
La déclaration tardive n’est pas une condamnation
L’idée qu’un jour de retard fasse perdre l’indemnisation est répandue et inexacte. Le dernier alinéa de l’article L113-2 encadre strictement la sanction : la déchéance pour déclaration tardive « ne peut être opposée à l’assuré que si l’assureur établit que le retard lui a causé un préjudice ». La charge de la preuve pèse donc sur l’assureur, et elle porte sur un préjudice réel, non sur le principe du retard.
Le même texte ajoute que la déchéance ne peut jamais être opposée « dans tous les cas où le retard est dû à un cas fortuit ou de force majeure ». L’hospitalisation d’un conducteur après une chute entre exactement dans cette catégorie.
Trois réflexes en découlent. Déclarer dès que l’état de santé le permet, sans attendre d’avoir réuni toutes les pièces, une déclaration pouvant être complétée ensuite. Mentionner explicitement le motif du retard, hospitalisation ou immobilisation, pour le tracer. Conserver une preuve de la date d’envoi, accusé de réception ou horodatage de l’espace client.
Responsabilité contestée, tiers en fuite, tiers non assuré
Trois situations sortent du cadre du constat classique et méritent d’être anticipées.
Le désaccord sur les circonstances. Rien n’oblige à signer un constat que l’on estime inexact. Les réserves se portent dans la rubrique des observations, et l’assureur tranche ensuite sur la base des photographies, des témoignages et des constatations. La protection juridique du contrat prend alors en charge le litige, à hauteur d’un plafond qu’il vaut mieux connaître avant d’en avoir besoin.
Le délit de fuite. Relever l’immatriculation, le modèle, la couleur et la direction prise, chercher des témoins et repérer les caméras présentes sur les lieux. Le constat se remplit malgré tout, en décrivant les faits, et l’incident se signale immédiatement aux forces de l’ordre.
Le tiers non assuré ou non identifié. Le Fonds de garantie des assurances obligatoires de dommages peut indemniser la victime, sous conditions. Le dépôt de plainte et la déclaration à l’assureur restent les préalables, y compris lorsque le contrat ne couvre pas la situation, faute de quoi aucun recours ne pourra être engagé. C’est également le cas de figure où une formule tous risques change tout, un arbitrage détaillé dans le comparatif assurance moto au tiers ou tous risques.
Ce que la déclaration change, et ce qu’elle ne change pas
Un point de crainte revient systématiquement : l’effet sur la prime. Il mérite d’être posé précisément.
Le coefficient de réduction-majoration ne bouge que pour les sinistres où la responsabilité du conducteur est retenue, en totalité ou en partie. Un accident non responsable, un vol, un incendie ou un bris de glace n’ont aucun effet sur ce coefficient. Le relevé d’information annuel ne mentionne d’ailleurs que les sinistres responsables des cinq dernières périodes annuelles. Le fonctionnement complet est détaillé dans le guide du bonus-malus en assurance moto.
À l’inverse, ne pas déclarer un sinistre couvert constitue un manquement contractuel. L’assureur peut résilier le contrat s’il établit que cette omission lui a porté préjudice, avec à la clé une inscription au fichier de l’AGIRA pendant cinq ans, qui complique nettement la recherche d’un nouvel assureur.
Questions fréquentes
Que faut-il déclarer à son assureur après un accident moto ?
La déclaration porte sur tout accident de nature à engager la garantie du contrat, que le conducteur soit responsable ou non, seul ou avec un tiers. Elle comprend la date, l’heure et le lieu exact, les circonstances de l’accident, l’identité et l’assurance du tiers lorsqu’il y en a un, les dommages visibles sur la machine comme sur l’équipement du pilote, les éventuelles blessures même légères, et les coordonnées des témoins. Le constat amiable, les photos prises sur place et le procès-verbal des forces de l’ordre lorsqu’il a été établi complètent le dossier. Les blessures constituent l’élément le plus souvent omis, alors que des séquelles apparues plusieurs jours après l’accident ne seront prises en charge que si le sinistre corporel a été signalé.
Quel est le délai pour déclarer un accident de moto à son assurance ?
Cinq jours ouvrés à compter du jour où le conducteur a connaissance du sinistre. Ce délai est fixé par l’article L113-2 du Code des assurances, qui précise qu’il ne peut être inférieur à cinq jours ouvrés et qu’il est ramené à deux jours ouvrés en cas de vol. La mention ouvrés change la date d’échéance : un accident survenu le vendredi laisse jusqu’au vendredi suivant pour déclarer, là où un délai exprimé en jours calendaires expirerait le mercredi. Certains assureurs affichent encore des délais en heures, moins favorables que le minimum légal.
Peut-on utiliser l'e-constat auto pour un accident de moto ?
Oui, l’application officielle des assureurs français couvre les deux-roues motorisés dès lors qu’ils sont immatriculés et assurés en France. Trois situations la rendent toutefois inutilisable, et la première concerne directement les motards : l’e-constat est réservé aux accidents n’ayant entraîné aucun dommage corporel. Il ne fonctionne pas non plus au-delà de deux véhicules impliqués, ni avec un véhicule étranger ou lors d’un accident survenu à l’étranger. Dans ces cas, seul le constat papier fait foi, ce qui justifie d’en conserver un exemplaire sous la selle.
Que risque-t-on à déclarer un accident de moto en retard ?
Le retard n’entraîne pas automatiquement la perte de l’indemnisation. Le dernier alinéa de l’article L113-2 du Code des assurances prévoit que la déchéance pour déclaration tardive ne peut être opposée à l’assuré que si l’assureur établit que ce retard lui a causé un préjudice. Elle ne peut jamais l’être lorsque le retard résulte d’un cas fortuit ou de force majeure, ce qui vise notamment l’hospitalisation du conducteur après une chute. La bonne pratique reste de déclarer dès que possible en signalant explicitement le motif du retard, afin que la date de connaissance du sinistre soit tracée.
Faut-il déclarer une chute de moto sans tiers et sans dégât apparent ?
Oui, dès lors que le contrat couvre ce type de sinistre. Une chute seule peut avoir endommagé un élément non visible de la machine, un fourreau de fourche ou un cadre, et des séquelles corporelles peuvent se manifester plusieurs jours après les faits. La déclaration permet de faire expertiser le deux-roues et d’être indemnisé à hauteur du préjudice réel. Un sinistre non responsable n’a par ailleurs aucune incidence sur le coefficient de réduction-majoration, ce qui retire l’argument le plus souvent avancé pour ne rien déclarer.
Les points à retenir
La déclaration après un accident de moto tient en quatre repères. Cinq jours ouvrés, ramenés à deux pour un vol. Un constat papier gardé sur la machine, parce que l’application officielle s’arrête dès qu’il y a un blessé. Les dommages corporels signalés même légers, sous peine de ne pas être couverts pour des séquelles tardives. Et un retard qui, s’il est justifié, ne suffit pas à faire tomber l’indemnisation.